


Banco do Brasil (BBAS3) dá trégua e surpreende no 2T26: lucro chega a R$ 3,9 bilhões e ROE sobe a 8,3%
Provisões e inadimplência continuam no centro do balanço enquanto o BB dá primeiros sinais de recuperação da rentabilidade


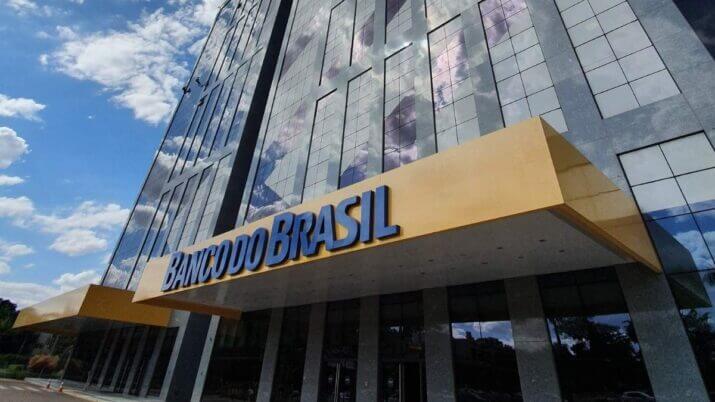
Enquanto ainda tenta deixar para trás os estragos provocados pela deterioração do crédito rural, o Banco do Brasil (BBAS3) começou a dar alguns sinais de reação no segundo trimestre de 2026 (2T26). O lucro voltou a crescer, veio acima das expectativas e a rentabilidade melhorou na comparação trimestral — mas a qualidade da carteira continua sendo o principal ponto de atenção.
Entre abril e junho, o lucro líquido recorrente do banco chegou a R$ 3,9 bilhões, um avanço de 13,9% em relação ao mesmo período de 2025 e de 3,3% frente ao trimestre imediatamente anterior.
O resultado também superou as estimativas do mercado, que projetava lucro médio de R$ 3,532 bilhões, segundo estimativas compiladas pela Bloomberg.
“Os números apresentados hoje são fruto de uma execução estratégica consistente e reforço dos vetores de geração de valor”, afirma a CEO do BB, Tarciana Medeiros, em nota à imprensa.
Segundo a executiva, o desempenho reflete a evolução da margem financeira bruta, “sustentada por um mix de crédito que tem uma melhor relação risco x retorno, pela diversificação das captações e pela boa alocação da nossa liquidez”.
Na rentabilidade, o retorno sobre o patrimônio líquido médio (ROAE) ficou em 8,3%. O indicador ficou praticamente estável na base anual, com recuo de apenas 0,1 ponto percentual (p.p.) em relação ao 2T25, mas avançou 1 p.p. na comparação com o trimestre anterior.
Leia Também
Também nesse quesito, o resultado veio melhor do que o esperado: o mercado projetava um ROAE de 7,1%.
O número, porém, ainda não muda a posição do Banco do Brasil entre os grandes bancos. A instituição continua na última colocação em rentabilidade, bem abaixo de concorrentes privados como Bradesco e Santander Brasil e ainda distante dos cerca de 24,2% entregues pelo Itaú Unibanco.
Inadimplência continua a tirar o sono do Banco do Brasil (BBAS3)
Embora os indicadores sejam o lado mais animador do balanço, a qualidade da carteira de crédito continua funcionando como um termômetro do desafio que o banco tem pela frente.
Apesar da melhora no resultado e na rentabilidade no segundo trimestre, a inadimplência continuou a avançar, mostrando que a normalização dos ativos ainda está em curso — e deve levar tempo.
Os atrasos acima de 90 dias avançaram 1,65 ponto percentual na comparação com o mesmo período de 2025 e 0,56 p.p. frente ao trimestre anterior, chegando a 5,61%.
O movimento segue pressionando as provisões para devedores duvidosos (PDD), o colchão financeiro que os bancos mantêm para absorver eventuais calotes. No segundo trimestre, as provisões subiram 23,7% em relação ao mesmo período do ano passado.
Os analistas já esperavam que o balanço mostrasse, mais uma vez, o peso das provisões sobre o resultado.
O custo do crédito, por sua vez, recuou 2,1% na comparação trimestral, mas ainda subiu 16,1% em relação ao 2T25, alcançando R$ 18,5 bilhões no período.
Banco do Brasil (BBAS3) continua seletivo no crédito
A resposta do Banco do Brasil para esse cenário passa também por uma expansão mais contida da carteira. A carteira de crédito ampliada do BB cresceu 1,5% na comparação anual e 0,6% frente ao trimestre anterior, superando R$ 1,3 trilhão.
O ritmo mais moderado reflete uma estratégia mais conservadora, com foco no controle de risco e na preservação de capital — ainda que isso limite o potencial de crescimento no curto prazo.
Na pessoa física, a carteira cresceu 4,4% em relação ao ano passado, puxada pelo crédito consignado privado. Já o crédito corporativo encolheu 2,5% em um ano, com maior destaque para linhas garantidas como Pronampe e PEAC FGI.
No agronegócio, um dos principais focos de preocupação do banco nos últimos trimestres, a carteira avançou 4,1%, puxada pelas operações contratadas com alienação fiduciária. Essa modalidade alcançou 70% na safra 25/26, em linha com os planos da administração para virar a página da inadimplência no portfólio rural.
Outros destaques do balanço do Banco do Brasil (BBAS3) no 2T26
Do lado das receitas, o ambiente mais apertado também deixou suas marcas, embora algumas linhas tenham ajudado a sustentar a recuperação do resultado.
A margem financeira bruta, que mede o resultado das operações de crédito depois do custo de captação, subiu 9,6% em 12 meses, para R$ 27,4 bilhões no período.
Dentro desse resultado, a margem com clientes avançou 5,1% na comparação anual e 2,2% frente ao trimestre passado, chegando a R$ 23,4 bilhões.
Já a margem financeira com o mercado, ligada aos ganhos do banco com operações de tesouraria, saltou 45,6% em relação ao mesmo trimestre de 2025. Na comparação com o 1T26, porém, houve queda de 10,2%, para R$ 4 bilhões.
As receitas de prestação de serviços do Banco do Brasil (BBAS3) também cresceram: alta de 4,2% em um ano, para R$ 9,1 bilhões no segundo trimestre.
Enquanto isso, as despesas administrativas avançaram 4,1% na comparação anual, para R$ 10,1 bilhões. Segundo o BB, a expansão está alinhada ao “constante investimento em pessoas e tecnologia”.
“O aumento das receitas com prestação de serviços ganha potência pela complementariedade do nosso conglomerado e os custos permaneceram sob controle, a partir de um trabalho constante de eficiência, sem abrir mão de investir naquilo que constrói o futuro: pessoas e tecnologia”, afirma Tarciana.
Assim, o 2T26 deixa uma fotografia menos negativa para o Banco do Brasil do que a vista nos trimestres anteriores: lucro e rentabilidade reagiram, mas a inadimplência e o custo de crédito ainda lembram que a virada não está completa.
 15 de outubro de 2026 - 17:10
MERCADO EM EXPANSÃO
Rival da B3 quer estrear em 2027 e promete reduzir custos e ampliar opções para quem investe em ações, ETFs e FIIs
15 de outubro de 2026 - 17:10 15 de outubro de 2026 - 16:35
DOS MIMOS ÀS PROTEÍNAS
Black Friday 60% maior: como o iFood quer provar de vez que não é mais um aplicativo de entregas de refeições
15 de outubro de 2026 - 16:35 15 de outubro de 2026 - 10:50
ATENÇÃO, INVESTIDOR
INBR32 dá adeus à B3: prazo para decidir o destino dos BDRs do Inter termina nesta sexta-feira; veja as opções
15 de outubro de 2026 - 10:50 15 de outubro de 2026 - 6:06
ESTRUTURAS INTACTAS
O negócio caiu, mas a ação subiu: por que a disparada dos distratos não assusta os investidores de Tenda (TEND3) e Cury (CURY3)
15 de outubro de 2026 - 6:06 14 de outubro de 2026 - 19:14
ATENÇÃO, ACIONISTA!
Dividendos e JCP: dona da Vivo (VIVT3) vai distribuir R$ 450 milhões em proventos; confira os prazos
14 de outubro de 2026 - 19:14 14 de outubro de 2026 - 19:03
EM MEIO À EUFORIA
O Bradesco saiu de moda na bolsa? O rali eleitoral tem seus queridinhos — e BBDC4 ficou de escanteio
14 de outubro de 2026 - 19:03 14 de outubro de 2026 - 17:45
PARA ALÉM DAS ACADEMIAS
Juros são o maior desafio da Smart Fit (SMFT3), segundo o CEO. Como a líder do setor fitness tem crescido nesse cenário?
14 de outubro de 2026 - 17:45 13 de outubro de 2026 - 19:51
SAÚDE NA BOLSA
Ações de saúde pegaram carona na eleição; agora, UBS BB revela o que pode vir pela frente para Rede D’Or, Hapvida e outras
13 de outubro de 2026 - 19:51 13 de outubro de 2026 - 19:21
DE QUE LADO VOCÊ ESTÁ?
Vencedores e vencidos pelos juros: o mapa do BTG para a sua carteira com a Selic menor
13 de outubro de 2026 - 19:21 13 de outubro de 2026 - 12:45
ESPAÇO PARA FATURAR BILHÕES
O jogo virou para o Magazine Luiza (MGLU3)? Itaú BBA eleva recomendação para compra com alívio nos juros e crise na Casas Bahia (BHIA3)
13 de outubro de 2026 - 12:45 12 de outubro de 2026 - 10:59
DESALAVANCAGEM EM FOCO
CSN (CSNA3) põe siderúrgica alemã à venda; negócio de R$ 3,1 bilhões vai resolver sua dor de cabeça bilionária?
12 de outubro de 2026 - 10:59 12 de outubro de 2026 - 10:03
ESTRATÉGIA DE EXPANSÃO
Bradseg quer crescer sem entrar na guerra de preços dos seguros, diz CEO; veja onde está a aposta da companhia
12 de outubro de 2026 - 10:03 12 de outubro de 2026 - 7:02
NA ERA DA IA
Seu próximo gerente pode ser uma IA: veja como Bradesco e Santander estão se preparando e se os apps de banco vão acabar
12 de outubro de 2026 - 7:02 10 de outubro de 2026 - 9:08
O QUE ESTÁ EM JOGO?
Raízen (RAIZ4) quer listar subsidiária na B3 em meio a plano bilionário de reorganização
10 de outubro de 2026 - 9:08 9 de outubro de 2026 - 19:34
ATENÇÃO, ACIONISTA!
Dividendos e JCP: Santander (SANB11) distribuirá R$ 1,5 bilhão aos acionistas; saiba quem mais paga
9 de outubro de 2026 - 19:34 9 de outubro de 2026 - 13:00
Conteúdo Market Makers
Bancos vão investir R$ 3 bilhões em inteligência artificial e soluções de dados em 2026: O que eles já descobriram que você ainda não aplica?
9 de outubro de 2026 - 13:00 9 de outubro de 2026 - 12:00
Conteúdo Empiricus
Qual a importância de saber o valor real da sua empresa? Conheça uma forma gratuita de calculá-lo
9 de outubro de 2026 - 12:00 9 de outubro de 2026 - 9:37
ENERGIA NA MIRA
Não é a Taesa (TAEE11): Ação paga bons dividendos, mas não é a favorita do Itaú BBA; veja as elétricas preferidas do banco
9 de outubro de 2026 - 9:37 9 de outubro de 2026 - 5:01
NOVAS FRONTEIRAS
Quer investir na China sem sair da B3? BTG Pactual Asset fecha parceria com gigante chinesa para preparar novos ETFs
9 de outubro de 2026 - 5:01 8 de outubro de 2026 - 17:33
RECOMENDAÇÃO

