


Banco do Brasil (BBAS3) cansou de esperar o agro reagir? Diretor abre estratégia para deixar a crise para trás
Enquanto a inadimplência rural ainda pesa no balanço, banco aposta em novas frentes de crédito e reforça a cobrança para recuperar ativos


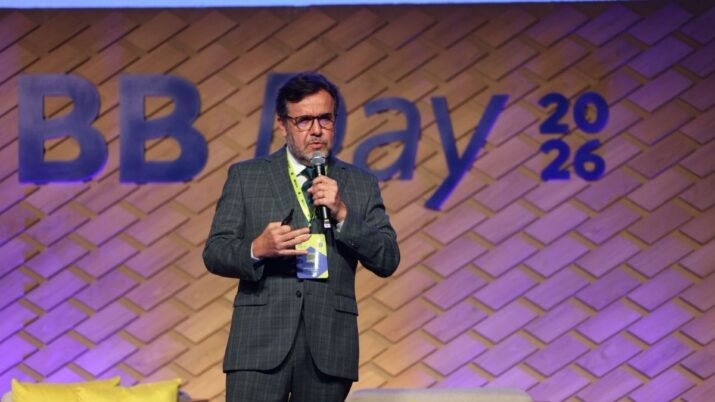
“Estamos enfrentando um momento talvez histórico na geração de resultado do Banco do Brasil”, afirma Geovanne Tobias, vice-presidente de Gestão Financeira e de Relações com Investidores do BB.
Quase 30 anos depois, o banco voltou a se deparar com um problema que remete a uma das crises mais difíceis de sua história: a forte deterioração do crédito ligado ao agronegócio.
A comparação foi feita pelo próprio executivo ao comentar o balanço do segundo trimestre de 2026 (2T26) e ajuda a dimensionar o desafio que ainda está sobre a mesa.
A diferença é que, desta vez, o BB não pretende simplesmente esperar a maré baixar para voltar a acelerar.
Enquanto absorve os efeitos da inadimplência no agro, a instituição tenta redesenhar a carteira, ampliar negócios menos dependentes do crédito rural e preservar capital para chegar ao outro lado do ciclo em melhores condições.
É nesse cenário que entra o “W” usado pela administração para descrever a recuperação dos resultados. A ideia é que, depois de uma primeira melhora, novas pressões sobre o crédito provoquem uma segunda perna de queda antes de uma retomada mais consistente.
Leia Também
“Quando a gente viu o resultado do primeiro trimestre, opa! [A recuperação] deve ser em W, não mais em U ou V”, relembrou Tobias. Na avaliação do executivo, os primeiros sinais dessa recuperação já começaram a aparecer.
Banco do Brasil ainda não saiu da tempestade?
O BB encerrou o segundo trimestre com lucro líquido recorrente de R$ 3,9 bilhões, alta de 13,9% em relação ao mesmo período de 2025 e de 3,3% frente ao trimestre anterior.
Mas o avanço do resultado não significa que os problemas tenham ficado para trás. O custo de crédito chegou a R$ 18,5 bilhões no trimestre, enquanto a inadimplência acima de 90 dias da carteira total avançou para 5,61%.
Na avaliação de Tobias, o balanço mostra justamente essa combinação: o banco continua pagando uma conta elevada pelo ciclo adverso, mas começa a demonstrar capacidade de gerar resultado mesmo sob pressão.
“É um resultado que demonstra uma capacidade do Banco do Brasil de enfrentar essa situação, principalmente no agro, e ao mesmo tempo entregar lucro e um resultado forte”, afirmou.
Parte importante dessa pressão sobre a qualidade dos ativos, segundo o executivo, veio do “compasso de espera” em torno das medidas de renegociação das dívidas rurais.
Segundo o CFO, muitos produtores deixaram de pagar enquanto aguardavam uma possível solução para o endividamento do setor. Para o banco, porém, o atraso precisou ser reconhecido no balanço.
“É o chamado risco moral, exatamente o compasso de espera. (...) Muitos produtores optaram por aguardar, e simplesmente não pagaram durante o vencimento. A regra é implacável. Nós tivemos que reconhecer esse não pagamento, tivemos que constituir provisão”, disse Tobias.
A Medida Provisória 1.376, que autoriza a criação de linhas de crédito especial para a composição, liquidação ou amortização de dívidas de crédito rural, foi lançada em julho, depois do fechamento do trimestre.
Por isso, os efeitos de uma eventual normalização das dívidas ainda não aparecem no balanço do 2T26, segundo o executivo.
A expectativa do banco é que a operacionalização das novas regras ajude a reduzir a pressão sobre as provisões no segundo semestre.
“Estamos ainda na expectativa de que, uma vez operando a Medida Provisória 1.376, vamos realizar tanto no terceiro quanto no quarto trimestre volumes de provisão menores”, afirmou.
Tobias, porém, colocou um freio na ideia de uma virada imediata: a redução das provisões não deve ser suficiente para cortar o problema pela metade.
O plano do Banco do Brasil para enfrentar a crise de inadimplência
Enquanto tenta resolver o problema no campo, o Banco do Brasil vem fazendo uma troca de motores dentro da própria carteira.
Diante de um crédito rural mais pressionado, a estratégia é ampliar a participação de modalidades com uma relação entre risco e retorno considerada mais favorável — principalmente na pessoa física.
“É muito importante nós mudarmos o mix da carteira”, afirmou Tobias. “Vamos crescer na pessoa física, principalmente no consignado.”
O movimento ganhou força com a expansão do consignado privado, mercado em que o BB entrou mais recentemente e no qual, segundo o executivo, já se tornou praticamente vice-líder.
O principal motor, contudo, continua sendo o consignado público. A carteira se aproxima de R$ 160 bilhões e cresceu cerca de 6% no período.
A estratégia não significa, porém, que o banco tenha ficado imune aos problemas de crédito na pessoa física. O BB também identificou piora na inadimplência de cartões e de outras modalidades sem garantia, justamente em um ambiente de juros ainda elevados.
O próprio CFO reconheceu que a expansão acelerada da base de clientes trouxe um efeito colateral. Com o onboarding cada vez mais digital, o banco ampliou o alcance da operação, mas também acabou atraindo um segmento de clientes com perfil de risco maior.
“Apesar de todos os cuidados que nós tivemos em aferir limite de crédito, tivemos um segmento de pessoas físicas que tem mais risco”, afirmou.
A resposta foi pisar no freio. “A gente teve que fechar a carteira, pisou no freio, e agora vai ter que deglutir esse aumento de risco ali no cartão de crédito”, disse o CFO.
A outra frente da batalha: recuperar o crédito ao agro
No agronegócio, não basta conceder menos crédito. É preciso também recuperar o dinheiro que já saiu do balanço, e isso levou o Banco do Brasil a mudar a própria estrutura de cobrança.
Tobias contou que o banco reforçou notificações extrajudiciais e aumentou as judicializações à medida que o cenário de inadimplência se agravou.
Ao mesmo tempo, o BB passou a enfrentar uma onda maior de recuperações judiciais de produtores rurais.
A estratégia ainda não atingiu a meta estabelecida pela administração. O banco recuperou R$ 1,9 bilhão no segundo trimestre, abaixo dos R$ 2,5 bilhões por trimestre previstos inicialmente.
Mas o CFO vê sinais de melhora na operação. “A nossa área de recuperação já começou a demonstrar uma eficiência maior”, afirmou.
A expectativa é que a combinação entre a nova estrutura de cobrança e as medidas de renegociação ajude a acelerar a recuperação dos ativos no segundo semestre.
 15 de outubro de 2026 - 17:10
MERCADO EM EXPANSÃO
Rival da B3 quer estrear em 2027 e promete reduzir custos e ampliar opções para quem investe em ações, ETFs e FIIs
15 de outubro de 2026 - 17:10 15 de outubro de 2026 - 16:35
DOS MIMOS ÀS PROTEÍNAS
Black Friday 60% maior: como o iFood quer provar de vez que não é mais um aplicativo de entregas de refeições
15 de outubro de 2026 - 16:35 15 de outubro de 2026 - 10:50
ATENÇÃO, INVESTIDOR
INBR32 dá adeus à B3: prazo para decidir o destino dos BDRs do Inter termina nesta sexta-feira; veja as opções
15 de outubro de 2026 - 10:50 15 de outubro de 2026 - 6:06
ESTRUTURAS INTACTAS
O negócio caiu, mas a ação subiu: por que a disparada dos distratos não assusta os investidores de Tenda (TEND3) e Cury (CURY3)
15 de outubro de 2026 - 6:06 14 de outubro de 2026 - 19:14
ATENÇÃO, ACIONISTA!
Dividendos e JCP: dona da Vivo (VIVT3) vai distribuir R$ 450 milhões em proventos; confira os prazos
14 de outubro de 2026 - 19:14 14 de outubro de 2026 - 19:03
EM MEIO À EUFORIA
O Bradesco saiu de moda na bolsa? O rali eleitoral tem seus queridinhos — e BBDC4 ficou de escanteio
14 de outubro de 2026 - 19:03 14 de outubro de 2026 - 17:45
PARA ALÉM DAS ACADEMIAS
Juros são o maior desafio da Smart Fit (SMFT3), segundo o CEO. Como a líder do setor fitness tem crescido nesse cenário?
14 de outubro de 2026 - 17:45 13 de outubro de 2026 - 19:51
SAÚDE NA BOLSA
Ações de saúde pegaram carona na eleição; agora, UBS BB revela o que pode vir pela frente para Rede D’Or, Hapvida e outras
13 de outubro de 2026 - 19:51 13 de outubro de 2026 - 19:21
DE QUE LADO VOCÊ ESTÁ?
Vencedores e vencidos pelos juros: o mapa do BTG para a sua carteira com a Selic menor
13 de outubro de 2026 - 19:21 13 de outubro de 2026 - 12:45
ESPAÇO PARA FATURAR BILHÕES
O jogo virou para o Magazine Luiza (MGLU3)? Itaú BBA eleva recomendação para compra com alívio nos juros e crise na Casas Bahia (BHIA3)
13 de outubro de 2026 - 12:45 12 de outubro de 2026 - 10:59
DESALAVANCAGEM EM FOCO
CSN (CSNA3) põe siderúrgica alemã à venda; negócio de R$ 3,1 bilhões vai resolver sua dor de cabeça bilionária?
12 de outubro de 2026 - 10:59 12 de outubro de 2026 - 10:03
ESTRATÉGIA DE EXPANSÃO
Bradseg quer crescer sem entrar na guerra de preços dos seguros, diz CEO; veja onde está a aposta da companhia
12 de outubro de 2026 - 10:03 12 de outubro de 2026 - 7:02
NA ERA DA IA
Seu próximo gerente pode ser uma IA: veja como Bradesco e Santander estão se preparando e se os apps de banco vão acabar
12 de outubro de 2026 - 7:02 10 de outubro de 2026 - 9:08
O QUE ESTÁ EM JOGO?
Raízen (RAIZ4) quer listar subsidiária na B3 em meio a plano bilionário de reorganização
10 de outubro de 2026 - 9:08 9 de outubro de 2026 - 19:34
ATENÇÃO, ACIONISTA!
Dividendos e JCP: Santander (SANB11) distribuirá R$ 1,5 bilhão aos acionistas; saiba quem mais paga
9 de outubro de 2026 - 19:34 9 de outubro de 2026 - 13:00
Conteúdo Market Makers
Bancos vão investir R$ 3 bilhões em inteligência artificial e soluções de dados em 2026: O que eles já descobriram que você ainda não aplica?
9 de outubro de 2026 - 13:00 9 de outubro de 2026 - 12:00
Conteúdo Empiricus
Qual a importância de saber o valor real da sua empresa? Conheça uma forma gratuita de calculá-lo
9 de outubro de 2026 - 12:00 9 de outubro de 2026 - 9:37
ENERGIA NA MIRA
Não é a Taesa (TAEE11): Ação paga bons dividendos, mas não é a favorita do Itaú BBA; veja as elétricas preferidas do banco
9 de outubro de 2026 - 9:37 9 de outubro de 2026 - 5:01
NOVAS FRONTEIRAS
Quer investir na China sem sair da B3? BTG Pactual Asset fecha parceria com gigante chinesa para preparar novos ETFs
9 de outubro de 2026 - 5:01 8 de outubro de 2026 - 17:33
RECOMENDAÇÃO

